
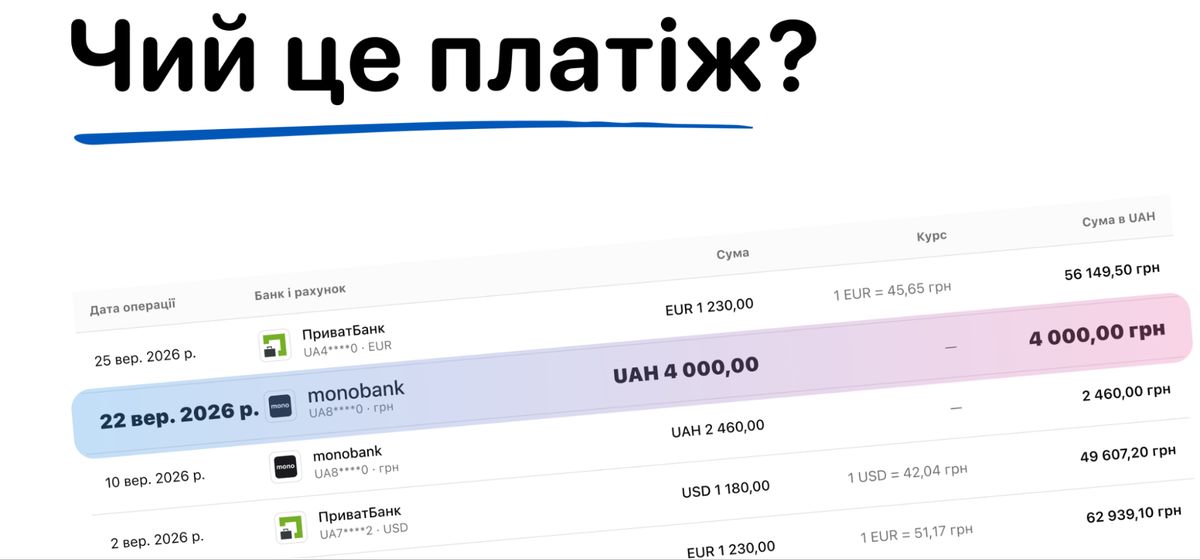
У рекламному кабінеті все розкладено по кампаніях. У таск-менеджері видно дедлайни. А у власних оплатах раптом починається детектив: хто надіслав ці 4 000 гривень і чи можна вже написати клієнту «дякую, отримав»?
Для такої загадки достатньо п’яти клієнтів. Один платить частинами, інший переказує гроші без номера рахунку. Третій замовив дві різні послуги. Повідомлення «оплатили» залишилося в месенджері, а банківське надходження ще треба з ним зіставити.
Розберімо навчальний місяць фриланс-маркетолога. Усі клієнти, суми й операції нижче вигадані. На цьому прикладі можна побудувати власну звірку та залучити ШІ до пошуку запитань, які легко пропустити під час ручної перевірки.
Спочатку випишіть, що мало бути оплачено
Банківська виписка показує надходження, але в ній немає повного переліку ваших домовленостей. Тому почніть із другого списку: клієнт, послуга або етап, номер рахунку, погоджена сума і строк оплати.
У нашому прикладі до кінця місяця мали надійти:
- Клієнт A: 12 000 грн за ведення реклами, рахунок A-01.
- Клієнт B: 18 000 грн за запуск кампанії, рахунок B-01, двома частинами по 9 000 грн.
- Клієнт C: 8 000 грн за аудит, рахунок C-01.
- Клієнт D: 6 000 грн за контент-план, рахунок D-01.
- Клієнт E: 10 000 грн за аналітику, рахунок E-01, двома частинами: 6 000 і 4 000 грн.
Разом очікуємо 54 000 грн. Це сума домовленостей із п’ятьма клієнтами, всі строки оплати в прикладі вже настали. У реальній таблиці майбутні платежі варто відокремлювати від прострочених: вимагати доплату раніше погодженої дати буде незручно обом сторонам.
Не зберігайте важливі умови лише в назві клієнта. Якщо він замовив аудит і ведення реклами, це два окремі рядки з різними підставами для оплати. Інакше наступного місяця доведеться знову читати листування, щоб згадати, за що саме надійшли гроші.
Дайте кожному платежу адресу
Тепер беремо другий набір даних. У виписці навчального прикладу є шість надходжень:
- P01: 12 000 грн, зазначено A-01.
- P02: 9 000 грн, зазначено B-01.
- P03: 8 000 грн, зазначено C-01.
- P04: 6 000 грн, зазначено D-01.
- P05: 6 000 грн, зазначено E-01.
- P06: 4 000 грн, призначення «За послуги», клієнта за наявними даними не встановлено.
Сума шести платежів становить 45 000 грн. Перші п’ять мають зрозумілу прив’язку до рахунків: їхній підсумок 41 000 грн. Ще 4 000 грн поки лежать у категорії «Потрібне уточнення».
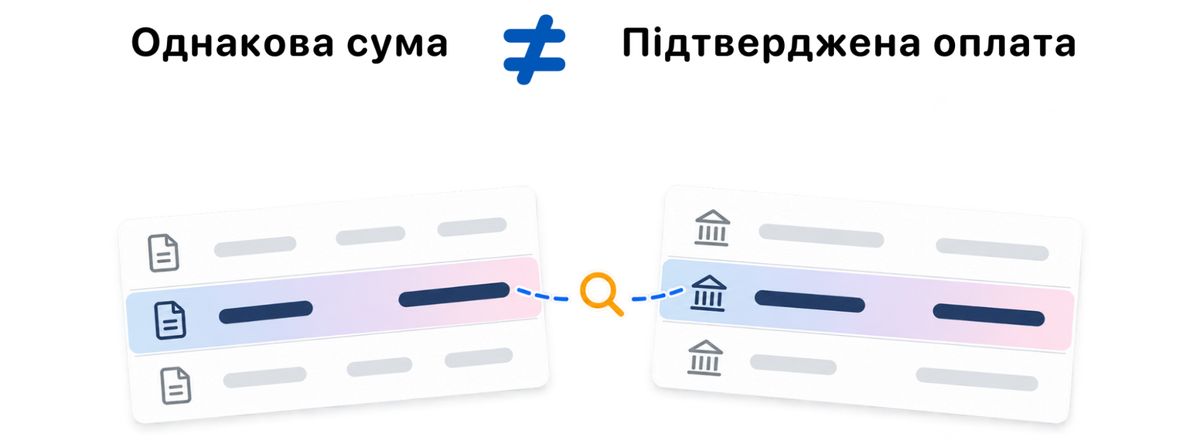
Спокуса закрити рахунок E-01 велика: саме стільки клієнт E мав доплатити. Але клієнт B теж міг переказати частину залишку. Збіг суми підказує версію, якої недостатньо для підтвердження.
Тут стане в пригоді окрема колонка «На підставі чого зіставлено». Для P01 це номер рахунку. Для P06 поки можна записати: «Сума збігається із залишком E-01; підтвердження платника немає». Такий запис зберігає невизначеність помітною й не дає випадковій здогадці перетворитися на факт.
В оригінальній виписці перевірте доступні дані платника, дату, призначення та ідентифікатор операції. Якщо цього недостатньо, уточніть платіж у клієнта. Повідомлення «ми оплатили» теж варто зіставити з фактичним надходженням, а не просто перенести в колонку «Оплачено».
ШІ отримує завдання, а не доступ до всього життя
На цьому етапі можна попросити модель знайти неповні зв’язки, запропонувати запитання й оформити результат. Для першої спроби достатньо вигаданих даних із цієї статті. Реальну виписку, договори та клієнтські чати завантажувати для цього не потрібно.
Якщо пізніше адаптуватимете процес до своєї роботи, спершу перевірте, чи дозволяють умови співпраці та правила використання обраного інструмента передавати йому такі дані. Заміна імені на «Клієнт A» не гарантує анонімності: особу можуть видати реквізити, призначення, дати й поєднання сум. Для навчання безпечніше створити повністю штучний приклад, зберігши лише логіку операцій.
Ось промпт, до якого можна додати два списки вище:
«Нижче два набори вигаданих даних: рахунки та банківські надходження. Допоможи підготувати звірку на кінець місяця. Усі строки оплати рахунків настали.
Зіставляй платіж із рахунком лише за прямо вказаним номером. Збіг суми без номера позначай як можливу версію, не як підтвердження. Не вигадуй платника, призначення чи відсутній платіж.
Для кожного рахунку покажи очікувану суму, підтверджені платежі з їхніми ID та залишок до уточнення. Окремо виведи нерозподілені надходження. Жоден платіж не використовуй двічі.
Для кожного незрозумілого випадку сформулюй одне конкретне запитання. Не визначай податковий дохід і не роби юридичних висновків. Наприкінці переліч, що людина повинна перевірити в оригінальних документах».
Важливо зберегти поруч вхідні списки й відповідь моделі. Тоді будь-яку цифру можна перевірити за конкретним рядком, а суперечність не загубиться в довгому діалозі.
Перевірте відповідь одним контрольним розрахунком
У нашому прикладі рахунки A, C і D повністю зіставлені з платежами. За B залишаються 9 000 грн, за E ще 4 000 грн. Разом у рахунках поки не закрито 13 000 грн, хоча на рахунку вже є нерозподілені 4 000 грн.
Ці дві цифри не суперечать одна одній. Після підтвердження, що P06 належить одному з цих рахунків, загальний залишок до оплати становитиме 9 000 грн: 54 000 мінус 45 000. Але кому саме й яку суму нагадати, ще залежить від відповіді про P06.
Якщо це доплата E, у B залишаться 9 000 грн. Якщо це часткова оплата B, у нього залишаться 5 000 грн, а в E ще 4 000 грн. Якщо ж P06 стосується іншого замовлення, його потрібно додати до окремого обліку та переглянути підсумок. Автоматично розподіляти ці гроші між відомими рахунками не слід.
Перерахуйте суми формулами в таблиці або калькулятором незалежно від відповіді ШІ. Перевірте, чи всі шість ID враховано рівно один раз. Якщо модель одразу позначила E як повністю оплачений, поверніться до підстави: у вхідних даних такого підтвердження немає.
Закінчіть звірку списком дій
Корисний підсумок місяця має відповідати на запитання «що зробити далі». У цьому прикладі перша дія одна: встановити, до якого замовлення належить P06. Після цього можна коректно підготувати нагадування про залишок, не турбуючи клієнта, який уже розрахувався.
Для регулярної звірки залиште собі короткий чекліст:
- Усі рахунки й погоджені етапи внесено, строки оплати перевірено.
- Кожне надходження має ID та підставу для прив’язки або статус «Потрібне уточнення».
- Часткові оплати не позначено як повні, одна операція не використана двічі.
- Підсумки перераховано незалежно від ШІ.
- Для кожного відкритого питання визначено наступну дію.
Окремо розрізняйте оплату власних послуг, інші рухи коштів і залишок на банківському рахунку. Наприклад, гроші на рекламний бюджет клієнта потребують перевірки домовленостей і документів. До бухгалтера варто йти з конкретним запитанням: «Що означає ця операція за нашими документами і як її відобразити?». Самого призначення платежу чи відповіді моделі для цього недостатньо.
Закривати місяць значно приємніше, коли не потрібно пам’ятати історію кожної суми. У списку видно, що підтверджено, що ще з’ясовується і кому написати. А загадкові 4 000 гривень нарешті отримують свою адресу.


Авторизуйтесь , щоб залишати коментарі